
Atraso impede cobrança em janeiro de 2027 e pode reduzir a arrecadação prevista em R$ 3,82 bilhões
O governo federal deixou para depois do segundo turno das eleições o envio ao Congresso Nacional da medida provisória que regulamentará o Imposto Seletivo, conhecido como “imposto do pecado”. O ministro da Fazenda, Dario Durigan, confirmou a decisão em 8 de outubro e afirmou que o Executivo concluiu um acordo com os setores econômicos que serão afetados pela nova tributação.
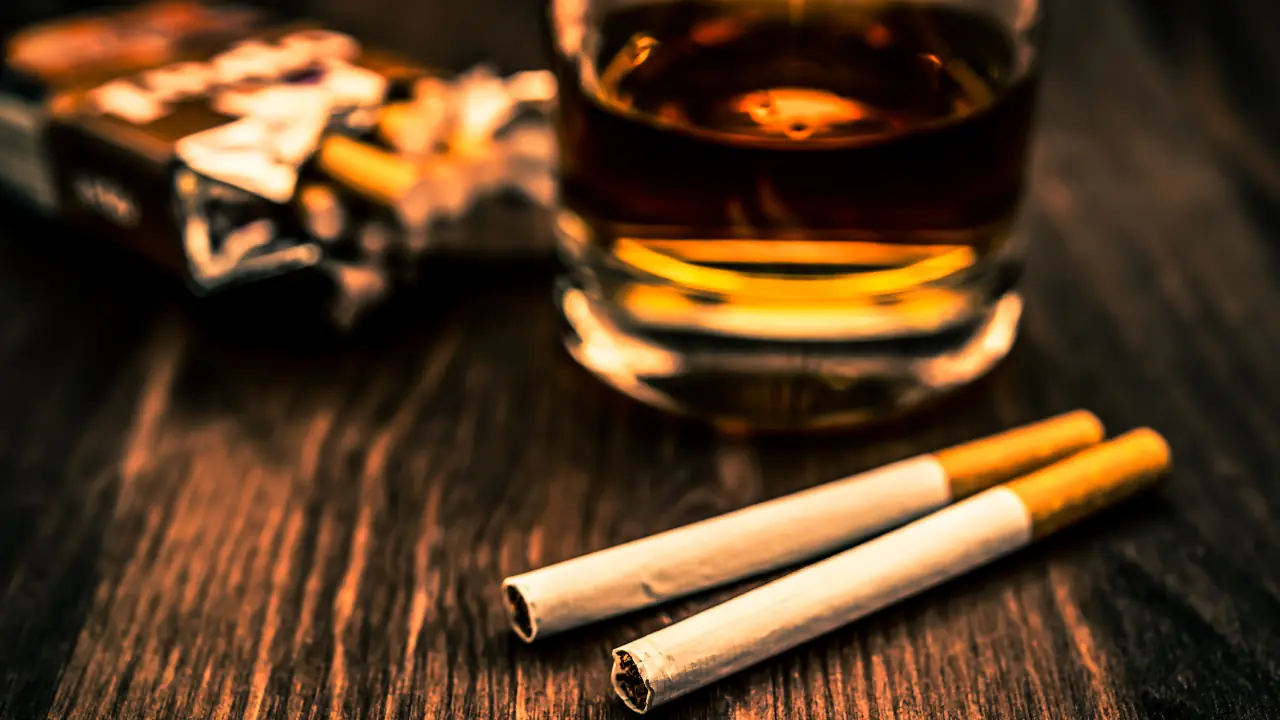
A decisão altera o calendário de implantação de um dos instrumentos da reforma tributária sobre o consumo. Criado para desestimular o consumo de produtos e serviços prejudiciais à saúde ou ao meio ambiente, o tributo deverá alcançar segmentos como bebidas alcoólicas, cigarros, bebidas açucaradas, veículos, determinados bens minerais e apostas.
O adiamento também traz consequências financeiras para a União e aumenta o período de incerteza para as empresas, que aguardam a definição das alíquotas e das regras de cobrança para planejar suas operações a partir de 2027.
Por que o governo adiou o envio da medida?
Segundo Durigan, o governo concluiu um acordo com os setores afetados e pretende encaminhar a proposta ao Congresso depois das eleições para preservar o entendimento negociado. O ministro também anunciou uma nova reunião com representantes dessas atividades para a semana seguinte.
A decisão ocorre em um período de forte debate político e econômico sobre a reforma tributária. A definição das alíquotas interessa diretamente às empresas que produzem, importam ou comercializam os itens sujeitos ao Imposto Seletivo, pois a cobrança poderá influenciar custos, preços e decisões de investimento.
O governo pretende manter a carga tributária atualmente cobrada pelo Imposto sobre Produtos Industrializados (IPI) nos setores que passarão a recolher o novo tributo, conforme a proposta apresentada pela equipe econômica.
A intenção é evitar que a transição provoque mudanças abruptas na tributação dessas atividades. A definição final, entretanto, depende do conteúdo da medida provisória e de sua tramitação no Congresso Nacional.
O que é o “imposto do pecado”?
O Imposto Seletivo integra a reforma tributária e terá uma finalidade diferente da tributação geral sobre o consumo. Além de gerar receita para a União, o tributo busca desestimular a aquisição de determinados produtos e serviços em razão de seus possíveis efeitos sobre a saúde ou o meio ambiente.
A lista de atividades sujeitas à cobrança inclui cigarros e outros produtos derivados do tabaco, bebidas alcoólicas, bebidas açucaradas, veículos, aeronaves, embarcações, determinados bens minerais e modalidades de apostas.
O apelido “imposto do pecado” ganhou espaço no debate público por associar a cobrança a hábitos e atividades considerados prejudiciais. Na legislação, porém, o nome oficial é Imposto Seletivo.
A tributação não será necessariamente igual para todos os segmentos. As alíquotas, as bases de cálculo e as regras específicas dependem da regulamentação, o que torna a publicação da medida uma etapa importante para a segurança jurídica das empresas.
Atraso impede cobrança em janeiro de 2027
O adiamento tem uma consequência prática: o Imposto Seletivo não poderá começar a ser cobrado em 1º de janeiro de 2027, conforme o cronograma originalmente esperado.
Gostou do conteúdo? Anuncie conosco e traga mais clientes para o seu negócio.
Isso ocorre porque a Constituição exige, para a cobrança de novos tributos ou para aumentos sujeitos a essa regra, o cumprimento da chamada noventena, período mínimo de 90 dias entre a publicação da norma e o início da cobrança. Como o governo não enviou a medida provisória até 2 de outubro, perdeu a possibilidade de cumprir esse prazo para iniciar a cobrança em janeiro.
A data efetiva dependerá da publicação da medida e do cumprimento das exigências legais. Com o envio previsto para depois do segundo turno, a arrecadação poderá começar apenas em março de 2027, a depender do calendário de publicação e da aplicação das regras constitucionais.
Empresas aguardam regras para planejar preços e custos
Para os setores atingidos, a demora na regulamentação prolonga as dúvidas sobre o custo tributário das operações em 2027. Fabricantes, importadores, distribuidores e comerciantes precisam conhecer as regras para atualizar sistemas fiscais, revisar preços e organizar contratos.
Uma indústria de bebidas, por exemplo, precisa avaliar como a nova cobrança afetará o custo de produção e a formação do preço de venda. Uma montadora terá de considerar o tratamento tributário aplicável aos veículos. Já as empresas de apostas precisarão acompanhar as regras específicas para suas atividades.
Embora a proposta do governo busque preservar a carga atualmente cobrada pelo IPI nos segmentos contemplados, a equivalência depende dos critérios definidos para cada setor. Por isso, as empresas não devem presumir que todos os produtos terão a mesma alíquota ou o mesmo impacto financeiro.
A recomendação é acompanhar a publicação oficial da medida provisória e preparar cenários de custos sem tratar estimativas como regras definitivas.
Reforma tributária continua em implantação
O adiamento do Imposto Seletivo não significa que toda a reforma tributária foi suspensa. A transição para o novo sistema de tributação sobre o consumo continua prevista, com a implantação gradual da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), conforme o calendário legal.
O Imposto Seletivo é uma parte específica dessa transformação, voltada a determinados bens e serviços. Sua regulamentação exige atenção porque afeta diretamente segmentos que aguardam as definições para adequar suas operações.
O próximo passo será a apresentação da medida provisória ao Congresso, onde os parlamentares poderão analisar as regras propostas. Até lá, empresas e consumidores precisarão acompanhar os desdobramentos e as eventuais alterações no texto.
Por fim, a decisão do governo combina uma tentativa de preservar o acordo com os setores afetados com um custo fiscal decorrente do atraso. O desafio será concluir a regulamentação com clareza, e garantir segurança jurídica. A fim de permitir que as empresas se preparem para as novas regras sem ampliar a incerteza durante a transição tributária.